




摘要
- 新興市場債券的市場廣度、信用品質及可投資性均超出不少投資人的既有認知,其市場規模已增至52兆美元,投資級別債券的占比也持續上升。
- 將新興市場債券納入美國及歐洲債券混合投資組合,有助提升整體經風險調整報酬,進一步鞏固以新興市場債券作為策略性債券配置的理據。
- 全球宏觀環境分化加劇,加上部分新興市場債券市場的估值仍具吸引力,若對新興市場債券配置持續偏低,投資人或會錯失一個更具韌性且重要性日增,並可同時提供報酬及分散投資效益的來源。
新興市場債券已由小眾配置選項,發展成規模龐大、種類多元化且韌性日益增強的固定收益投資範圍,其近期表現、持續改善的信用品質,以及獨特報酬推動因素,均意味著投資人或需重新審視長久以來對該資產類別的既有假設。隨着宏觀環境更趨分化,新興市場債券有望為投資人提供獨特總報酬來源,並提高投資組合的分散投資效益。
報酬具競爭力,經風險調整表現更佳
與美國及歐洲混合債券投資組合相比,新興市場債券在1年及3年投資期的經風險調整報酬較佳,夏普比率分別為1.61及1.22,反映其較高報酬及較低波動的優勢。
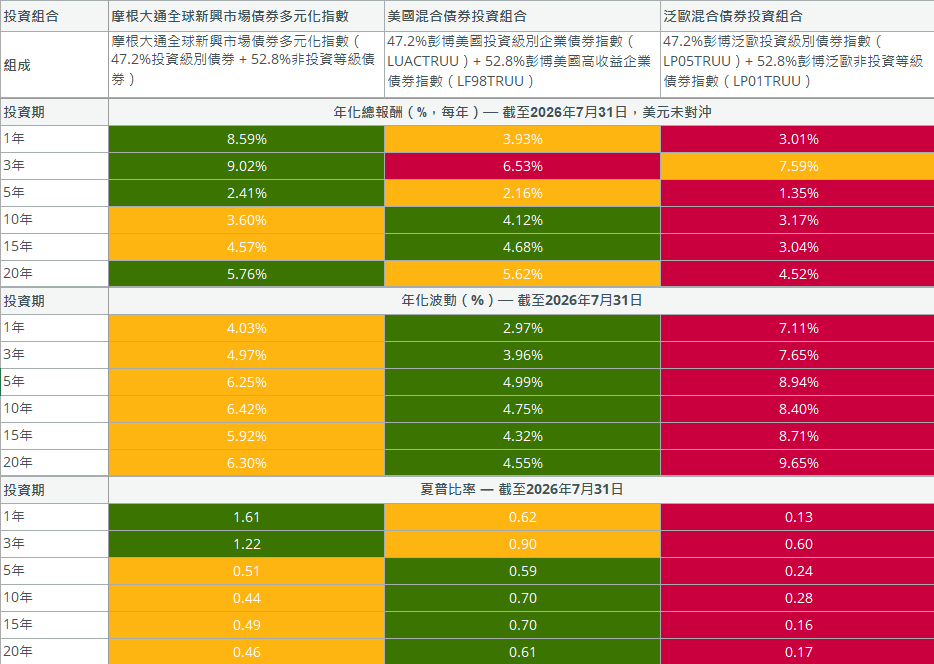
資料來源:瀚亞投資、彭博,以美元計值,截至2026年7月31日。摩根大通全球新興市場債券多元化指數(JPEIDIVR)由47.22%投資級別債券及52.78%非投資等級債券組成。為作更公平比較,我們構建了美國及泛歐投資級別/高收益混合債券,兩者同樣由47.22%投資級別債券及52.78%非投資等級債券組成。年化報酬按每日簡單報酬的算術平均值乘以252個交易日計算。年化波動按每日簡單報酬的標準差乘以252的平方根計算。混合投資組合的每日報酬按各組成部分每日簡單報酬的加權總和計算。夏普比率使用摩根大通美國政府債券總報酬指數(JPMTUS Index)在各相應投資期的幾何複合年均成長年均複合成長率作為無風險利率。所有數據均以美元未對沖為基準計值;歐洲指數報酬反映了歐元兌美元匯率的影響。
從補足已開發市場債券投資組合的角度衡量,將新興市場債券作為策略性債券配置的理據更為充分。我們根據五年數據進行的分析顯示,以夏普比率衡量,在美國混合債券投資組合(50%投資級別債券/50%非投資等級債券)及歐洲混合債券投資組合(50%投資級別債券/50%非投資等級債券)中加入10%新興市場債券配置,能夠提升投資組合的整體經風險調整報酬。然而,由於對相關風險的疑慮尚未消退,不少投資人對新興市場債券的配置仍然偏低。
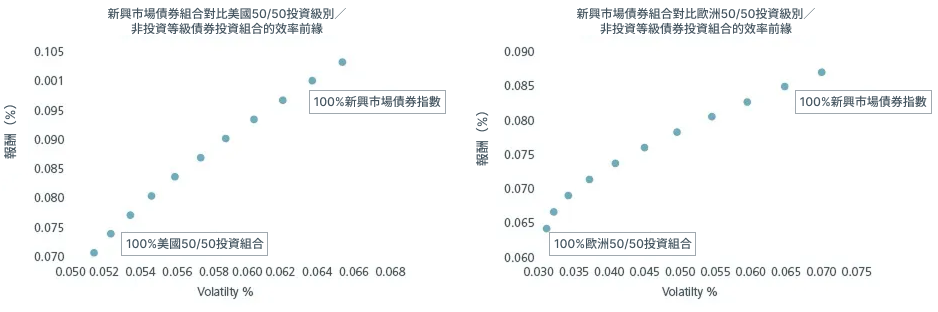
資料來源︰彭博,截至2026年8月。使用的指數包括摩根大通全球新興市場債券多元化指數、彭博泛歐非投資等級債券指數、彭博歐元企業債券指數、彭博美國企業非投資等級債券指數及彭博美國企業債券指數。
由小眾配置選項走向策略性債券市場
新興市場債券已不再是1990年代集中於受壓債務的小眾市場,其市場廣度、信用品質及可投資性均超出不少投資人的既有認知。截至2025年12月,全球新興市場可交易債務總額達52兆美元,約佔全球未償還債券總額的31%,規模略低於美國,但高於歐盟。
圖3. 截至2025年12月,新興市場債券市場規模已增至52兆美元
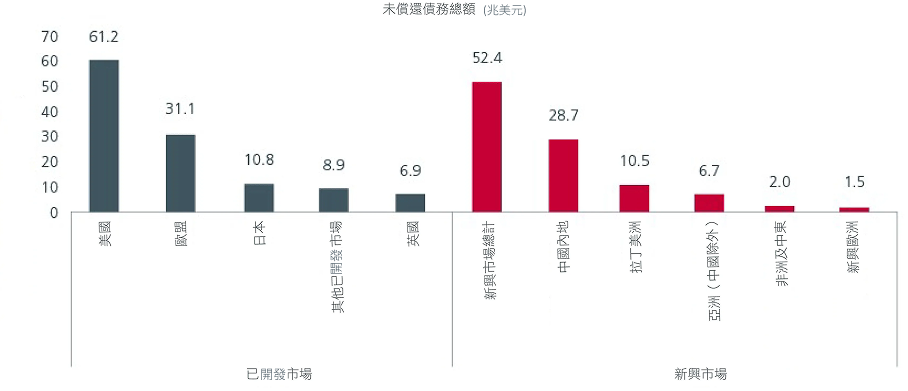
資料來源:瀚亞投資、國際結算銀行,數據截至2025年12月31日。數據平台查閱日期:2026年7月30日。
新興市場是全球成長的強大引擎。國際貨幣基金組織預計,到2031年,新興市場將佔全球名義經濟成長近75%。隨着新興市場經濟成長持續快於已開發市場,其經濟重要性及在全球投資組合中的相關性預計將增加。隨着新興市場債券市場的廣度及深度提升,全球債券投資人有更多途徑參加新興市場的成長及收益機會。
圖4. 預計新興市場將佔全球名義經濟成長近75%
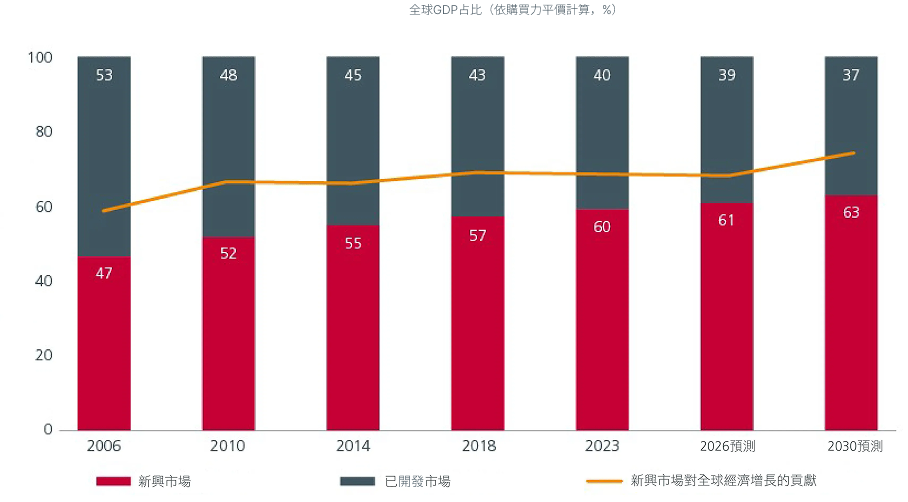
資料來源:國際貨幣基金組織《世界經濟展望》,2026年4月,半年度更新版本(最新可得資料)。任何預估或預測不一定是未來表現或可能取得之表現的指標。佔國內生產總值的占比以購買力平價計算的國內生產總值為基礎。對全球成長的貢獻根據名義國內生產總值的按年變化計算。由於成長貢獻指標在全球國內生產總值收縮時並無意義,全球經濟衰退年份(2009年及2020年)的數據不包括在內。
新興市場債券的韌性增強
投資人過往側重已開發已開發市場及其債券以尋求較高穩定性,但新興市場在過去三十年間持續強化市場結構、制度及危機管理能力。債券信用品質的轉變也反映新興市場經濟體的韌性持續增強——以美元計價的新興市場主權債券中,獲評為投資級別的比例由1991年的0%升至2025年的逾50%。
圖5. 獲評為投資級別的美元新興市場主權債券比例持續上
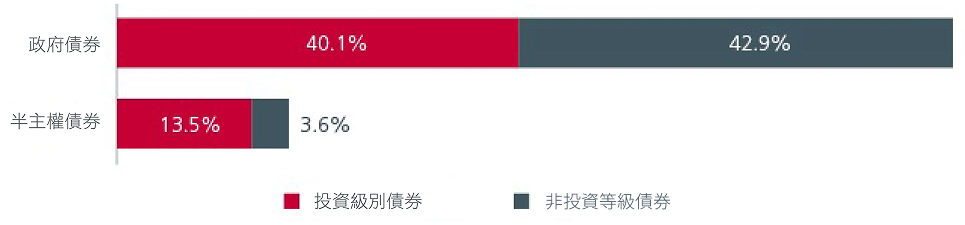
資料來源:瀚亞投資(新加坡)有限公司、摩根大通,2026年7月31日。以上數據反映摩根大通全球新興市場債券多元化指數的組成。由於四捨五入,呈列的數位相加起來未必與所示總數完全一致。出於同樣原因,百分比未必反映絕對數位。任何信用信用評級僅為對信用信用評級機構的意見的陳述,並非對事實的陳述,也不構成投資建議或意見。
過去數年,多個大型新興市場央行已調低/收窄通膨目標區間,從而提升貨幣穩定性,並增加當地債券市場的吸引力。相比之下,多個已開發市場的通膨仍高於目標,而較大的財政需求及結構上較高的社會支出,或會令通膨重返較低且可持續水平的進程更具挑戰。國際貨幣基金組織預測,到2031年,已開發已開發市場的政府總債務佔國內生產總值比率將達114%,高於新興市場的86%。見圖6。由於市場憂慮美國、法國、英國及日本的長期財政可持續性,這些國家的長期債券殖利率均有所上升。
圖6. 新興市場的債務水平預計將低於已開發市場
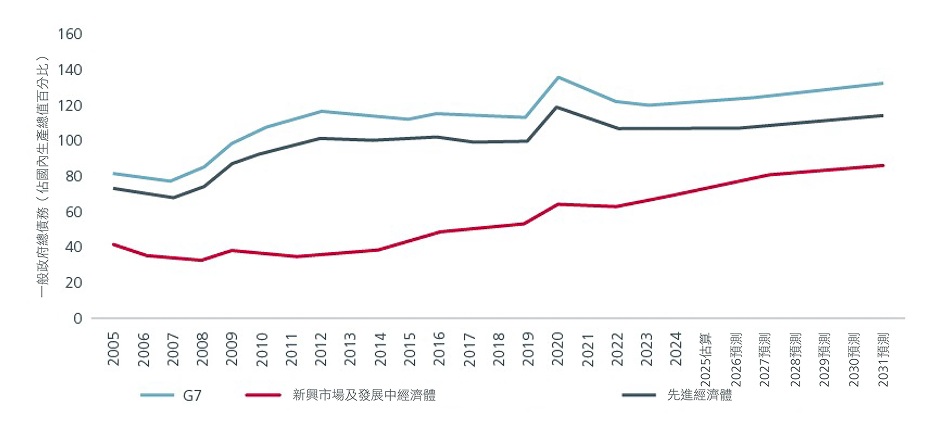
資料來源:瀚亞投資、國際貨幣基金組織《世界經濟展望》,2026年4月。
新興市場發行人也逐漸將融資貨幣由當地貨幣及美元拓展至人民幣、離岸人民幣、澳元及日圓,有望降低融資成本,並減少對單一融資市場的依賴,從而增強新興市場債券投資範圍的韌性。
更廣泛的投資機會及分散投資效益
新興市場由逾70個國家組成,各國在經濟結構、人口結構及發展階段方面差異顯著,從而提供豐富的投資機會。這種多樣性帶來經濟及政策差異,為主動型基金經理創造投資機會。
圖7. 新興市場債券讓投資人參與新興市場多元化的成長推動因素
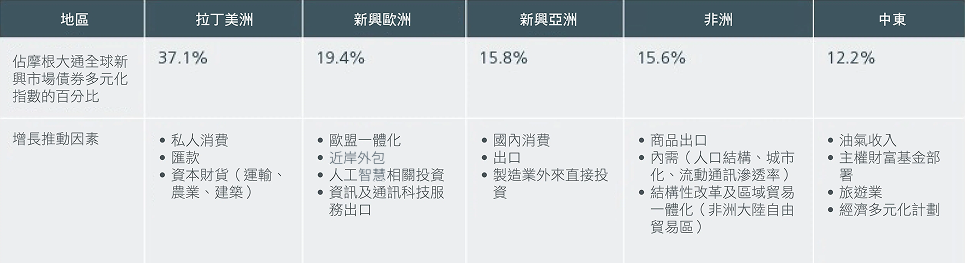
資料來源︰瀚亞投資。世界銀行。國際貨幣基金組織。摩根大通全球新興市場債券多元化指數的占比截至2026年7月31日。摩根大通。
鑑於新興市場的經濟成長推動因素多元化,新興市場債券的報酬特性或有別於傳統已開發已開發市場債券及股票配置。新興市場債券與美國國庫債券的相關性較低,僅為0.32,為債券投資人帶來分散投資效益。此外,雖然新興市場債券也受全球風險情緒影響,但其與全球、美國及歐洲股票的相關性均低於美國及歐洲非投資等級債券。
圖8. 新興市場債券與全球、美國及歐洲股票的相關性較低 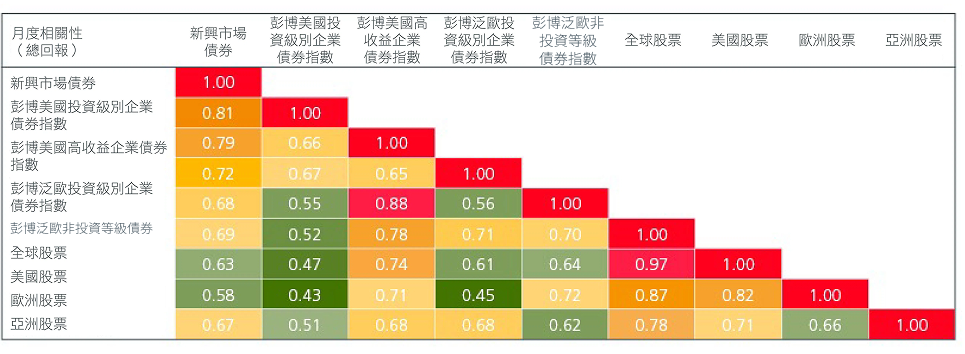 資料來源:2006年1月至2026年6月的月度相關性(總報酬)。彭博。瀚亞投資。摩根大通全球新興市場債券多元化綜合指數。彭博美國企業債券指數。彭博美國企業非投資等級債券指數。彭博泛歐綜合企業債券指數。彭博泛歐非投資等級債券指數。MSCI世界指數。標普500指數。MSCI歐洲指數。MSCI所有國家亞洲(日本除外)指數。
為何現在是投資新興市場債券的時機 ?
在全球宏觀環境日益分化下,新興市場債券的投資理據較以往更為充分。人工智慧引發的變革、地緣政治緊張局勢、貿易聯盟轉變及能源安全擔憂令新興市場在經濟成長、通膨、政策利率及貨幣方面的分化加劇。對主動型投資人而言,這種分化創造多種投資機會。
此外,部分市場的估值也仍具支撐作用。儘管近期中東局勢動盪,加上全球債券殖利率上升,中東歐、中東及非洲的部分地區以及拉丁美洲的實質利率仍具吸引力。
圖9.中東歐、中東及非洲與拉丁美洲的實質政策利率仍具投資價值
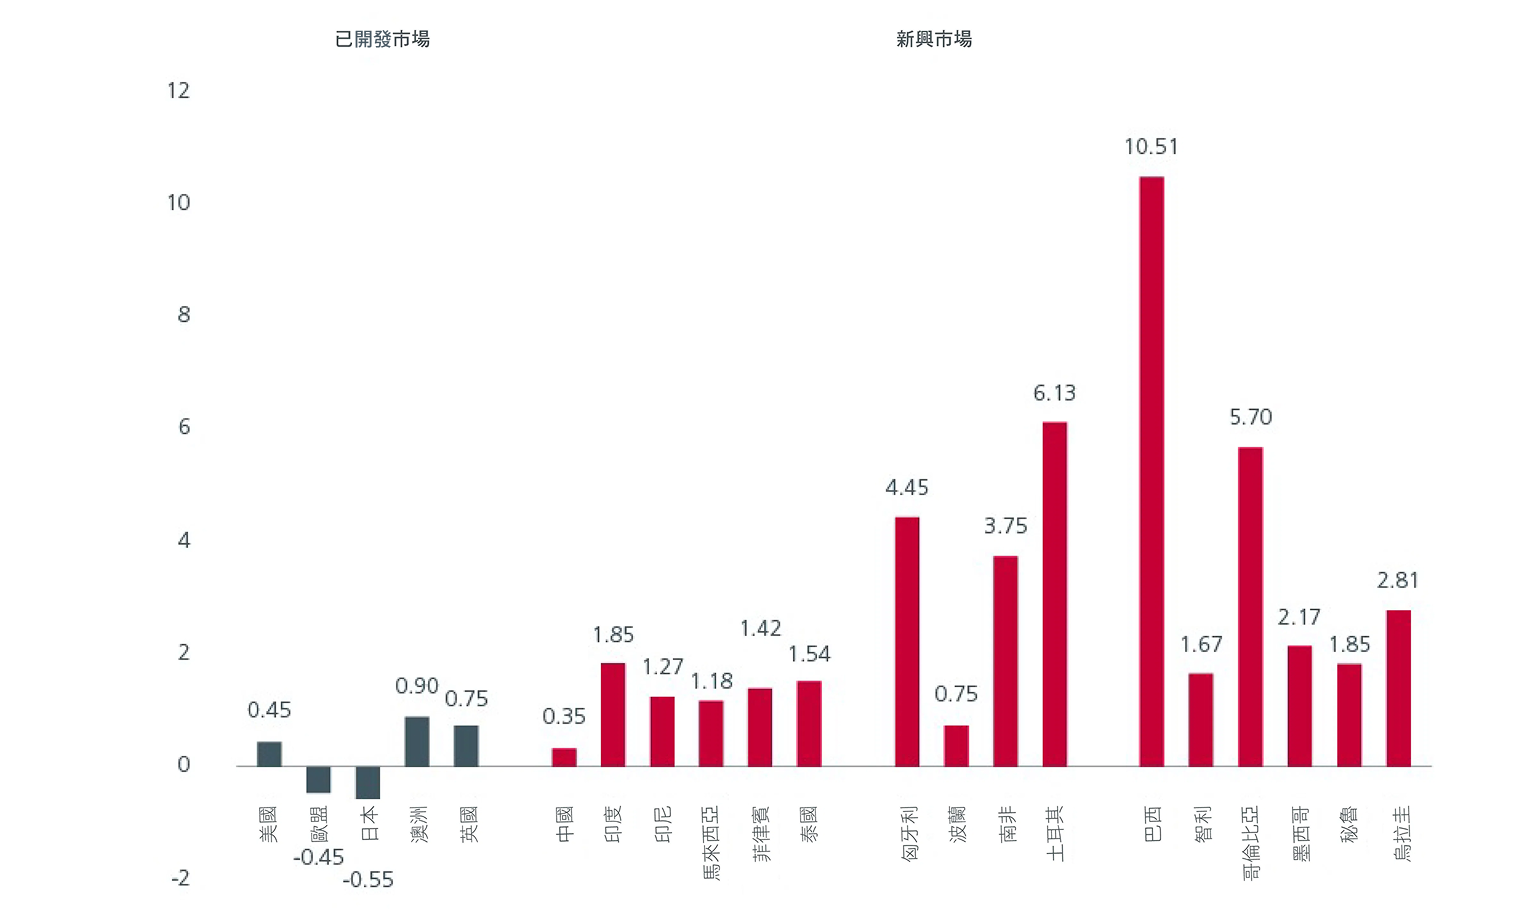
資料來源:瀚亞投資(新加坡)、彭博,2026年4月。任何預估或預測不一定是未來表現或可能取得之表現的指標。
隨着全球宏觀環境分化加劇,報酬推動因素也更趨多元,全球債券投資人面對的風險或已不限於是否配置新興市場債券,而是配置偏低會否使其錯失一個更具韌性、更具分散投資效益且重要性日增的總報酬來源。
更多文章


Singapore and Australia (for wholesale clients only) by Eastspring Investments (Singapore) Limited (UEN: 199407631H), which is incorporated in Singapore, is exempt from the requirement to hold an Australian financial services licence and is licensed and regulated by the Monetary Authority of Singapore under Singapore laws which differ from Australian laws.
Hong Kong by Eastspring Investments (Hong Kong) Limited and has not been reviewed by the Securities and Futures Commission of Hong Kong.
Indonesia by PT Eastspring Investments Indonesia, an investment manager that is licensed, registered and supervised by the Indonesia Financial Services Authority (OJK).
Malaysia by Eastspring Investments Berhad (531241-U).
United States of America (for institutional clients only) by Eastspring Investments (Singapore) Limited (UEN: 199407631H), which is incorporated in Singapore and is registered with the U.S Securities and Exchange Commission as a registered investment adviser.
European Economic Area (for professional clients only) and Switzerland (for qualified investors only) by Eastspring Investments (Luxembourg) S.A., 26, Boulevard Royal, 2449 Luxembourg, Grand-Duchy of Luxembourg, registered with the Registre de Commerce et des Sociétés (Luxembourg), Register No B 173737.
United Kingdom (for professional clients only) by Eastspring Investments (Luxembourg) S.A. - UK Branch, 10 Lower Thames Street, London EC3R 6AF.
Chile (for institutional clients only) by Eastspring Investments (Singapore) Limited (UEN: 199407631H), which is incorporated in Singapore and is licensed and regulated by the Monetary Authority of Singapore under Singapore laws which differ from Chilean laws.
The afore-mentioned entities are hereinafter collectively referred to as Eastspring Investments.
The views and opinions contained herein are those of the author on this page, and may not necessarily represent views expressed or reflected in other Eastspring Investments’ communications. This document is solely for information purposes and does not have any regard to the specific investment objective, financial situation and/or particular needs of any specific persons who may receive this document. This document is not intended as an offer, a solicitation of offer or a recommendation, to deal in shares of securities or any financial instruments. It may not be published, circulated, reproduced or distributed without the prior written consent of Eastspring Investments. Reliance upon information in this posting is at the sole discretion of the reader. Please consult your own professional adviser before investing.
Investment involves risk. Past performance and the predictions, projections, or forecasts on the economy, securities markets or the economic trends of the markets are not necessarily indicative of the future or likely performance of Eastspring Investments or any of the funds managed by Eastspring Investments.
Information herein is believed to be reliable at time of publication. Data from third party sources may have been used in the preparation of this material and Eastspring Investments has not independently verified, validated or audited such data. Where lawfully permitted, Eastspring Investments does not warrant its completeness or accuracy and is not responsible for error of facts or opinion nor shall be liable for damages arising out of any person’s reliance upon this information. Any opinion or estimate contained in this document may subject to change without notice.
Eastspring Investments (excluding JV companies) companies are ultimately wholly-owned/indirect subsidiaries/associate of Prudential plc of the United Kingdom. Eastspring Investments companies (including JV’s) and Prudential plc are not affiliated in any manner with Prudential Financial, Inc., a company whose principal place of business is in the United States of America or with the Prudential Assurance Company, a subsidiary of M&G plc (a company incorporated in the United Kingdom).